পসরা / লেখা / টাকা, বাজেট ও সুদ
টাকা, বাজেট ও সুদ
সরল ও চক্রবৃদ্ধি সুদ: পার্থক্যটা সময়ে
 লেখকনাসির উদ্দিন শামীম
সরাসরি উত্তর
সরল সুদে সুদ শুধু মূল টাকার ওপর হিসাব হয়: সুদ = আসল × হার × সময়। চক্রবৃদ্ধি সুদে আগের সুদ মূলের সঙ্গে যোগ হয়, তাই পরের সুদ বড় অঙ্কের ওপর বসে। তুলনা করতে হলে একই মূলধন, হার, সময়সীমা ও জমা/পরিশোধের ব্যবধান ধরে মোট অঙ্ক দেখুন।
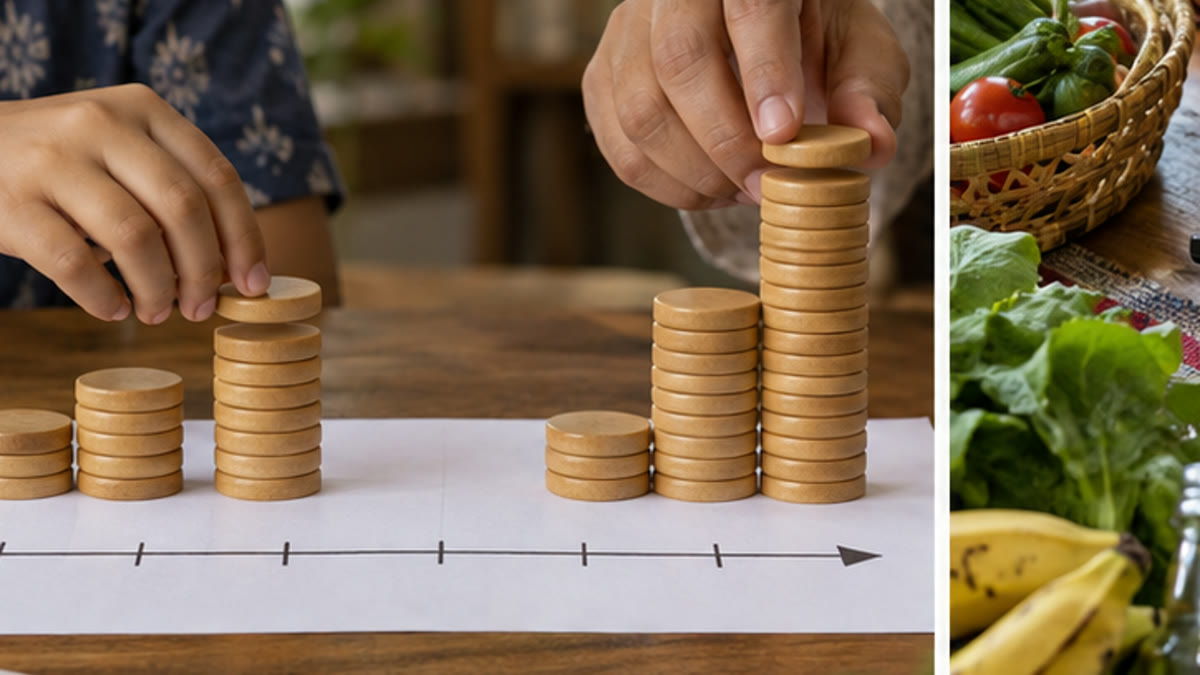
সুদ মানে টাকার ভাড়া। যে ধার দেয় সে ভাড়া নেয়, যে জমা রাখে সে ভাড়া পায়। হিসাব করার দুটো নিয়ম আছে, আর অল্প সময়ে দুটোর ফল প্রায় একই - পার্থক্যটা খোলে সময় লম্বা হলে।
🧠পড়তে পড়তে নিজেকে যাচাই করোসরল আর চক্রবৃদ্ধি সুদের পার্থক্য কী?উত্তর দেখো
সরল সুদ সব সময় মূল আসলের উপরে বসে, তাই প্রতি বছর সমান। চক্রবৃদ্ধি সুদ আগের বছরের সুদসহ মোট অঙ্কের উপরে বসে, তাই বছরে বছরে বাড়তে থাকে।
সরল সুদ
সরল সুদ = আসল × হার × সময়।
১০,০০০ টাকা, বছরে ১২ শতাংশ হারে, ৫ বছরে সুদ = ১০,০০০ × ০.১২ × ৫ = ৬,০০০ টাকা।
এখানে প্রতি বছর সুদ একই থাকে, কারণ হিসাব সব সময় মূল আসলের উপরেই হয়।
চক্রবৃদ্ধি সুদ
চক্রবৃদ্ধিতে প্রথম বছরের সুদ আসলের সঙ্গে যোগ হয়ে যায়, আর দ্বিতীয় বছরের সুদ বসে সেই বড় অঙ্কের উপরে।
সূত্র: মোট = আসল × (১ + হার) ^ বছর। সুদ = মোট − আসল।
একই ১০,০০০ টাকা, ১২ শতাংশ, ৫ বছরে চক্রবৃদ্ধি সুদ দাঁড়ায় ৭,৬২৩ টাকা - সরল সুদের চেয়ে ১,৬২৩ টাকা বেশি।
প্রথম বছরে দুটো একদম সমান। পার্থক্য শুরু হয় দ্বিতীয় বছর থেকে, যখন প্রথম বছরের সুদের উপরেও সুদ বসে।
সময় লম্বা হলে কী হয়
একই ১০,০০০ টাকা, একই ১২ শতাংশ, কিন্তু ২০ বছর ধরলে সরল সুদ হয় ২৪,০০০ টাকা আর চক্রবৃদ্ধি সুদ ৮৬,৪০০ টাকার বেশি - প্রায় সাড়ে তিন গুণ।
জমানোর বেলায় এই নিয়ম তোমার পক্ষে কাজ করে। ধার করার বেলায় ঠিক ততটাই বিপক্ষে।
এই কারণেই উচ্চ হারের ঋণ দীর্ঘদিন টেনে নেওয়া সবচেয়ে খরুচে ভুলগুলোর একটা।
কিস্তির আসল দাম
কিস্তির প্রস্তাবে হারের কথা প্রায়ই বলা হয় না, বলা হয় মাসিক অঙ্ক। হিসাবটা নিজে কষে নেওয়াই একমাত্র উপায়।
১২,০০০ টাকার জিনিস ১২ কিস্তিতে, প্রতি কিস্তি ১,১৫০ টাকা। মোট = ১২ × ১,১৫০ = ১৩,৮০০ টাকা। নগদের চেয়ে ১,৮০০ টাকা বেশি, অর্থাৎ ১৫ শতাংশ।
"মাসে মাত্র ১,১৫০ টাকা" শুনতে ছোট, কিন্তু গুণ করলেই আসল অঙ্কটা বেরিয়ে আসে।
সংক্ষেপে কিছু প্রশ্ন
সরল আর চক্রবৃদ্ধি সুদের পার্থক্য কী?
সরল সুদ সব সময় মূল আসলের উপরে বসে, তাই প্রতি বছর সমান। চক্রবৃদ্ধি সুদ আগের বছরের সুদসহ মোট অঙ্কের উপরে বসে, তাই বছরে বছরে বাড়তে থাকে।
চক্রবৃদ্ধি সুদের সূত্র কী?
মোট = আসল × (১ + হার) ^ সময়, আর সুদ = মোট − আসল। হার দশমিকে বসাতে হয়, যেমন ১২ শতাংশের জায়গায় ০.১২।
ঋণ নেওয়ার আগে কোন সংখ্যাটা দেখা উচিত?
সুদের হার নয়, মোট কত ফেরত দিতে হবে সেই অঙ্কটা। হার কম দেখিয়েও মেয়াদ লম্বা করে মোট অঙ্ক অনেক বাড়িয়ে দেওয়া যায়।
এবার নিজে নেড়ে দেখো
আরও যাচাই করে পড়ো
নিচের সূত্রগুলো বিষয়টি আরও গভীরভাবে বুঝতে সাহায্য করবে। জরুরি, স্বাস্থ্য বা নিরাপত্তার সিদ্ধান্তে প্রযোজ্য স্থানীয় সরকারি নির্দেশও দেখো।
- বাংলাদেশ ব্যাংক – আর্থিক শিক্ষা ও নির্দেশনা – বাংলাদেশের ব্যাংকিং ও আর্থিক শিক্ষার জন্য কেন্দ্রীয় ব্যাংকের তথ্য; বাস্তব সিদ্ধান্তে অভিভাবকের সহায়তা নাও।